English
 Русский
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu

Estado actual de la industria del contrachapado y las chapas de madera (2026)
Estado actual de la industria del contrachapado y las chapas de madera (2026)
Como segmentos centrales de la industria de los paneles a base de madera, las chapas de madera y el contrachapado constituyen materiales de soporte fundamentales para sectores como la fabricación de mobiliario para el hogar, la ingeniería de la construcción, los acabados interiores prefabricados y los interiores de transporte. Gracias a su textura uniforme, estabilidad estructural, excelente relación costo-beneficio y alta adaptabilidad, estos productos siguen ocupando una cuota importante del mercado de paneles a base de madera. Para 2026, impulsada por factores como la profundización de las políticas de “Doble Carbono”, la actualización de las normas ambientales, la evolución de la demanda aguas abajo y los ajustes de la cadena de suministro global, la industria ha superado de manera decisiva la fase de expansión extensiva de la capacidad. Ha entrado en una nueva era de desarrollo de alta calidad caracterizada por la mejora de la calidad, la innovación tecnológica, la transformación verde y la ampliación de los escenarios de aplicación, lo que ha dado lugar a cambios fundamentales en el panorama industrial y en la dinámica competitiva.
I. Estado de la industria: expansión constante de la escala y creciente concentración del mercado
En los últimos años, el mercado mundial de madera contrachapada ha mantenido un crecimiento constante. El tamaño del mercado mundial alcanzó los 5.227 millones de dólares en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5,00 % para el período 2026-2035, y podría superar los 8.500 millones de dólares para 2035. Impulsada por la sólida demanda en la fabricación de infraestructura y mobiliario doméstico, la región de Asia-Pacífico representa el 57,32 % de la cuota del mercado mundial, consolidándose como un centro clave tanto para el consumo como para la producción. El mercado nacional también crece de manera constante; se proyecta que el tamaño del mercado de chapas de madera de mi país alcance los 52.150 millones de renminbi en 2026 —un aumento interanual del 7,2 %—, con los motores de crecimiento desplazándose por completo desde la expansión tradicional de la capacidad hacia una penetración profunda en los escenarios de aplicación posteriores.
En cuanto al panorama industrial, las tendencias hacia la escala y la concentración son cada vez más evidentes. En 2025, las diez principales empresas del sector nacional de chapas de madera contrachapada alcanzaron una cuota de mercado conjunta del 16,8 %, 0,9 puntos porcentuales más que en 2024. Las empresas líderes siguen reduciendo el espacio de supervivencia de los talleres pequeños y medianos aprovechando ventajas en la adquisición de materias primas, equipos de producción avanzados, capacidad productiva conforme y ecológica, y canales de marca. El panorama fragmentado y desordenado del pasado en el sector —caracterizado por numerosos actores pequeños e ineficientes— se está desintegrando gradualmente; la capacidad productiva obsoleta se está eliminando rápidamente, mientras que los recursos del sector gravitan cada vez más hacia las empresas que son conformes, escaladas e inteligentes.
En términos de oferta y demanda, el mercado de encofrados de construcción tradicionales y paneles básicos utilizados en muebles residenciales se acerca a la saturación, con una competencia impulsada principalmente por guerras de precios. Por el contrario, existe una escasez de oferta de productos de chapa y contrachapado de alta gama, específicamente aquellos libres de formaldehído, ecológicos, resistentes a la humedad, ignífugos y estructuralmente robustos. La brecha en el suministro de paneles de alta gama sigue ampliándose en sectores emergentes como interiores de vehículos de nueva energía, construcción prefabricada, acondicionamiento comercial de alta gama y aplicaciones de hogar inteligente. En consecuencia, la industria presenta un desequilibrio estructural: una sobreoferta de capacidad de gama baja junto con una escasez de productos de alta gama.
II. Puntos críticos centrales de la industria: múltiples cuellos de botella que limitan el desarrollo de alta calidad
A pesar del crecimiento constante general del sector, persisten varios cuellos de botella en el desarrollo —que abarcan las materias primas, la protección ambiental, la tecnología y el mercado— y frenan el ritmo de la modernización industrial.
1. Suministro ajustado de materias primas y costos volátiles
Las materias primas fundamentales para las chapas de madera y el contrachapado son diversos tipos de trozas; sin embargo, los recursos nacionales de madera de alta calidad son escasos, lo que genera una fuerte dependencia de las importaciones. Las fluctuaciones en las políticas comerciales mundiales de la madera, los ajustes de los aranceles transfronterizos y los cambios en las estructuras de suministro del sudeste asiático y Rusia provocan una volatilidad perenne en los precios de adquisición de las trozas. En 2026, los precios de los tableros mostraron una tendencia fluctuante —con una ligera caída en el primer semestre del año y un repunte constante en el segundo—, con un rango general de fluctuación de precios del 3 % al 6 %. Mientras tanto, a medida que los recursos de trozas de madera dura de alta calidad se vuelven cada vez más escasos, los costos de adquisición siguen aumentando; las pequeñas y medianas empresas (pymes), al carecer del poder de negociación que conlleva la escala, se enfrentan a márgenes de beneficio cada vez más reducidos.
2. El aumento de las normas ambientales y la creciente presión de cumplimiento
Con la plena implementación de las normas nacionales obligatorias para la madera contrachapada sin formaldehído de grado E0 (y superior), y el endurecimiento de las políticas ambientales—incluidos los objetivos de “doble carbono”, los controles de emisión de contaminantes y los mandatos de producción limpia—, el umbral de cumplimiento ambiental de la industria ha aumentado significativamente. Las pymes tradicionales a menudo tienen dificultades con equipos obsoletos, procesos de encolado anticuados, tratamiento deficiente de gases residuales y aguas residuales, y emisiones excesivas de formaldehído, lo que les dificulta cumplir con los nuevos estándares ambientales y de calidad. El cierre continuo de numerosas instalaciones de producción pequeñas y no conformes—combinado con el aumento vertiginoso de los costos de los equipos de protección ambiental y las mejoras para una producción más limpia—ha elevado aún más las barreras de entrada para la industria.
3. Estándares técnicos desiguales y bajo valor agregado del producto
La mayoría de las pequeñas y medianas empresas (pymes) nacionales aún dependen de los procesos tradicionales de corte rotativo, prensado en caliente y secado. Estas operaciones presentan bajos niveles de automatización e inteligencia, lo que provoca problemas de calidad como espesor desigual de la chapa, defectos superficiales y escasa estabilidad dimensional. La mayoría de las empresas se centra en paneles básicos de calidad comercial; los productos están altamente homogeneizados, carecen de diferenciación, funcionalidad o posicionamiento de gama alta. Con capacidades insuficientes de transformación profunda y débiles primas de marca, estas firmas permanecen atrapadas en un círculo vicioso de competencia por precios bajos. En contraste, las empresas internacionales líderes han logrado una producción integrada que incorpora control preciso de temperatura, clasificación inteligente y unión sin formaldehído, ofreciendo una estabilidad y funcionalidad del producto que superan con creces la producción nacional estándar.
4. Demanda aguas abajo en evolución y capacidad de adaptación insuficiente
Los productos tradicionales de madera contrachapada y chapa se destinan principalmente a los mercados de mobiliario residencial y encofrados de construcción estándar, sectores que están alcanzando la saturación. Mientras tanto, las aplicaciones emergentes —como la construcción prefabricada, los interiores de vehículos de nueva energía, el mobiliario doméstico personalizado de alta gama, los proyectos de ingeniería en exteriores y los espacios de bienestar y salud— están experimentando una rápida expansión. Estos sectores exigen un rendimiento superior en cuanto a seguridad ambiental, resistencia a la humedad y al fuego, resistencia al desgaste y a la deformación, y textura estética. Muchas empresas tradicionales no han logrado mantenerse al ritmo de estas demandas cambiantes; su lenta evolución de productos las hace incapaces de satisfacer los requisitos de los mercados emergentes y de alta gama, lo que les hace perder oportunidades de crecimiento.
III. Tendencias centrales del desarrollo de la industria para 2026
A medida que se profundiza la actualización industrial, el sector se aleja de los modelos de crecimiento extensivos y de baja eficiencia. Durante los próximos cinco años, el panorama de la industria se reconfigurará impulsado por cinco tendencias centrales: desarrollo verde, posicionamiento de alta gama, manufactura inteligente, soluciones específicas para cada aplicación y construcción de marca.
1. La producción verde y libre de formaldehído se convierte en el estándar de la industria
Impulsado tanto por el cambio del consumidor hacia productos ecológicos como por las normas regulatorias obligatorias, los atributos «libre de formaldehído», «bajo en COV» y «bajo en carbono» se han convertido en ventajas competitivas clave. El contrachapado libre de formaldehído de grado E0 y ENF y las chapas de madera maciza naturales y ecológicas se están convirtiendo en productos convencionales del mercado, mientras que los adhesivos tradicionales a base de formaldehído y los procesos de producción altamente contaminantes se están eliminando progresivamente. El sector está acelerando la adopción de nuevos materiales de unión —como los adhesivos de origen vegetal y las colas sin formaldehído a base de MDI— y, al mismo tiempo, promueve el ahorro de energía, la reducción de residuos y el reciclaje de aguas residuales y gases de escape para construir un sistema de producción ecológico de cadena completa. La capacidad de producción baja en carbono y ecológica se está convirtiendo en una ventaja central para las empresas en lo que respecta al cumplimiento normativo y la competitividad en el mercado.
2. La producción inteligente sustituye a los procesos de fabricación tradicionales y rudimentarios
La transformación inteligente de la industria está cobrando impulso rápidamente. Los equipos para el corte rotativo inteligente, el secado automático, el prensado en caliente de precisión, la detección de defectos basada en IA, la clasificación inteligente y el almacenamiento digital se están generalizando, reemplazando los métodos de producción intensivos en mano de obra y rudimentarios. La producción inteligente no solo mejora significativamente la precisión dimensional, la planitud de la superficie y la estabilidad del producto —reduciendo así las tasas de defectos—, sino que también aumenta eficazmente la eficiencia mientras reduce los costos de mano de obra y energía. En el futuro, las capacidades de producción digital e inteligente servirán como una barrera de entrada clave, permitiendo a las empresas diferenciarse de los productores de gama baja y media y acceder a los mercados de alta gama.
3. Actualización de productos hacia la funcionalización, la personalización y el posicionamiento de alta gama
La industria se está alejando de manera decisiva de un panorama dominado por productos genéricos y de talla única; crear productos diferenciados y funcionales adaptados a escenarios de aplicación específicos se ha convertido en la tendencia dominante. La demanda del mercado está aumentando vertiginosamente por el contrachapado funcional —con resistencia a la humedad, ignifugidad, resistencia a los insectos, resistencia a la deformación, resistencia al desgaste y tolerancia a altas temperaturas—, así como por las chapas decorativas ultrafinas, las chapas personalizadas con texturas únicas y los paneles decorativos preacabados de gama alta. Simultáneamente, los paneles especializados diseñados para interiores de vehículos de nueva energía, paneles de pared para edificios prefabricados, mobiliario de hogar personalizado de gama alta y proyectos de paisajismo exterior están evolucionando rápidamente. Con el valor añadido de los productos significativamente incrementado, los segmentos de nicho de gama alta se están convirtiendo en la principal fuente de crecimiento de la industria.
4. Creciente concentración de la industria y prominencia de las empresas líderes
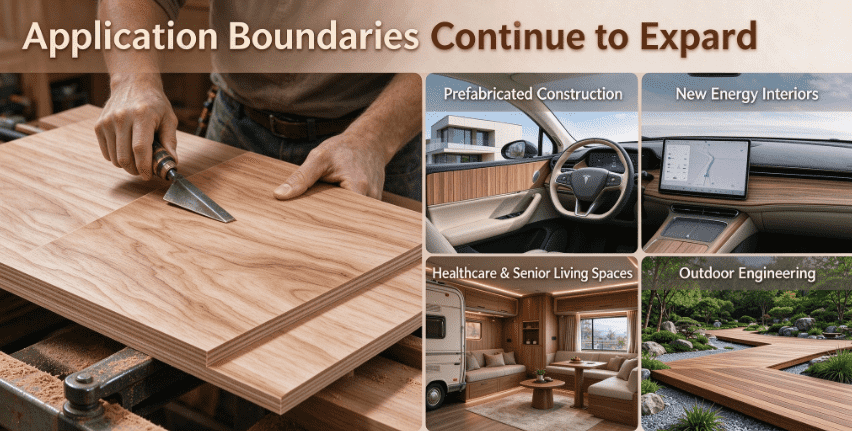
La convergencia de múltiples barreras —ambientales, tecnológicas, financieras y relacionadas con la marca— está acelerando la consolidación del sector y eliminando las capacidades de producción pequeñas y obsoletas. Las empresas líderes están capturando cuota de mercado aprovechando las economías de escala, las cadenas de suministro estables de materias primas, las tecnologías de producción avanzadas y las sólidas redes de marca y distribución; en consecuencia, se espera que la concentración del sector aumente año tras año. Además, la competencia está pasando de centrarse únicamente en los productos a una contienda integral que abarca las cadenas de suministro, la tecnología, la marca, los servicios y las capacidades de personalización, y las empresas a gran escala, con marca e integradas están llamadas a impulsar el desarrollo futuro del sector. 5. Expansión continua de los escenarios de aplicación y apertura del potencial de crecimiento
Más allá de los sectores tradicionales como el mobiliario, la construcción y la renovación de interiores, el ámbito de aplicación de las chapas de madera y el contrachapado continúa ampliándose. Los escenarios de aplicación emergentes —incluidos los revestimientos interiores de madera para vehículos de nueva energía (VNE), los paneles interiores para vehículos recreativos (VR), el encofrado preacabado para la construcción prefabricada, los paneles para sistemas de hogar inteligente, los tableros ecológicos para instalaciones de bienestar y atención a personas mayores, y la madera tratada con conservantes para el paisajismo exterior— están creciendo rápidamente y se están convirtiendo en nuevos motores del crecimiento del sector. La mejora de las estructuras de demanda está impulsando a la industria a pasar de forma decisiva de un modelo “impulsado por la capacidad de producción” a uno “impulsado por la aplicación”, lo que proporciona el impulso central para la expansión continua del sector.
IV. Recomendaciones para la actualización y el desarrollo de las empresas industriales
Ante la transformación del sector y las oportunidades de mercado, las empresas deben superar de forma proactiva la «carrera hacia el abismo» de la competencia por precios bajos y centrarse en cuatro dimensiones clave —calidad, tecnología, escenarios de aplicación y marca— para lograr la transformación y la mejora. En primer lugar, las empresas deben apuntar al sector «verde» mediante la modernización integral de los procesos de encolado sin formaldehído y de los equipos de producción ecológicos, y establecer estratégicamente capacidad de producción de tableros ecológicos de gama alta con grado ENF. En segundo lugar, deben impulsar la transformación inteligente mediante la incorporación de equipos de producción digitales para mejorar la precisión y el rendimiento de los productos, reduciendo así costos y aumentando la eficiencia. En tercer lugar, las empresas deben cultivar escenarios de aplicación de nicho mediante el desarrollo de productos de tablero funcionales y personalizados adaptados a mercados emergentes como el mobiliario de alta gama, los vehículos de nueva energía y la construcción prefabricada. En cuarto lugar, deben fortalecer la construcción de marca y mejorar los canales de venta para escapar de la competencia mercantilizada de precios bajos y establecer ventajas diferenciadas de producto y reputación de marca. En quinto lugar, deben optimizar la distribución de la cadena de suministro mediante el establecimiento de canales estables de adquisición de materias primas para protegerse contra el riesgo de fluctuaciones en el precio de la madera en rollo.
V. Perspectivas de la industria futura
En general, de aquí a 2026 y en los años posteriores, la industria de madera contrachapada y chapa de madera de mi país está preparada para mantener una trayectoria de desarrollo caracterizada por un crecimiento constante, un ajuste estructural, una mejora de la calidad y una actualización industrial. La era del crecimiento extensivo y de baja eficiencia ha llegado a su fin; el desarrollo de la industria ahora se define por un giro hacia prácticas verdes, la fabricación inteligente, la orientación hacia productos de gama alta y las aplicaciones adaptadas a escenarios específicos. Impulsada por la continua aparición de nueva demanda en sectores downstream, la innovación tecnológica en curso y la optimización continua del panorama industrial, la industria está llamada a superar la competencia feroz en el segmento de gama baja. Avanza hacia un sector modernizado de paneles a base de madera, caracterizado por un alto valor añadido, un elevado contenido tecnológico y una fuerte influencia de marca. Preparada para convertirse en un centro global clave para la I+D, la producción y la exportación de paneles de madera de gama alta, la industria experimenta mejoras continuas en la calidad de su desarrollo y en su competitividad general.