 English
 Русский
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu



Comprender los cambios estructurales del mercado: guiar a los productores de chapa hacia una transformación resiliente
Comprender los cambios estructurales del mercado: guiar a los productores de chapa hacia una transformación resiliente
La chapa de madera sirve como sustrato central para el contrachapado, la madera de ingeniería, el revestimiento de madera maciza y la madera reconstituida. Actúa como puente entre el suministro upstream de madera en bruto y una diversa gama de sectores downstream, incluidos la construcción, el mobiliario, la decoración de interiores, el embalaje logístico y los productos de panel orientados a la exportación. Durante mucho tiempo, el sector dependió de una expansión de alto volumen —principalmente mediante chapas para encofrados de construcción y mobiliario estándar—, caracterizada por bajas barreras de entrada, homogeneización de productos y guerras de precios persistentes. Sin embargo, en los últimos dos años se han producido cambios profundos en la demanda downstream, el suministro de recursos, la normativa ambiental y el panorama del comercio internacional. El mercado ha pasado del “crecimiento agregado” a la “divergencia estructural”, lo que hace cada vez menos rentables los modelos de producción basados únicamente en la capacidad y los precios bajos. Para los productores de chapa, comprender estos cambios, identificar una posición de mercado precisa y modernizar los procesos de fabricación son ahora esenciales para sobrevivir y lograr un avance decisivo.
I. Cuatro cambios clave en los mercados de aplicación de chapa de madera aguas abajo
1. Desaceleración del crecimiento de la demanda tradicional principal: el cambio hacia una competencia de suma cero en el segmento de gama baja
El encofrado de construcción fue alguna vez el mayor mercado de aplicación de la chapa de madera, ofreciendo una alta demanda y pedidos estables; sin embargo, la lógica subyacente de la demanda está evolucionando. El auge de la construcción prefabricada, junto con la creciente adopción de encofrados de acero y plástico, ha provocado una desaceleración sostenida en la demanda general de chapas de madera para encofrados. Además, los estándares de compra se han vuelto cada vez más rigurosos: los clientes ahora priorizan un contenido de humedad uniforme, resistencia al agrietamiento, espesor uniforme y una mayor reutilización (ciclos de rotación) por encima del precio. En consecuencia, las chapas de eucalipto de gama baja —a menudo producidas por instalaciones más pequeñas y menos sofisticadas y caracterizadas por perfiles delgados, niveles de humedad inconsistentes y una alta susceptibilidad al moho— están perdiendo su poder de negociación, lo que con frecuencia resulta en acumulación de inventario y flujos de pedidos inestables.
Los muebles y el mobiliario doméstico a medida siguen siendo el segundo sector de aplicación más grande; sin embargo, la estructura de la demanda también se ha diversificado significativamente aquí. Los fabricantes de muebles estándar de paneles y de productos terminados de gama baja están recortando agresivamente los presupuestos para chapas de revestimiento. En contraste, los segmentos de muebles a medida de gama alta, puertas de madera maciza, acondicionamiento interior integrado y muebles de “lujo asequible” favorecen chapas estables y de alta calidad, como las fabricadas con abedul, madera de caucho, *Albasia* o eucalipto de calidad superior. Estos segmentos exigen un estricto cumplimiento de las normas en cuanto a la consistencia del color, la calidad de las reparaciones del reverso, la planitud de la superficie y la precisión del secado; además, están dispuestos a pagar un sobreprecio por productos consistentes y de alta calidad. En términos simples: para los muebles de gama baja, la competencia se centra en el precio de las chapas, mientras que para las chapas decorativas de gama alta, se centra en la calidad y la consistencia.
2. Rápida aparición de nuevos segmentos de mercado y creciente demanda de chapas de alto valor añadido
La chapa decorativa «reconstituida» (o «de ingeniería») ha sido el segmento de más rápido crecimiento en los últimos años. Producida a partir de chapas de madera estándar —que luego se tiñen, reestructuran y embossan para replicar las texturas de especies madereras raras o preciosas—, estas chapas de ingeniería se utilizan ampliamente en el mobiliario personalizado para toda la casa, puertas de madera, revestimientos de paredes y molduras decorativas. Este segmento de mercado impone a las chapas requisitos que difieren significativamente de los utilizados para el contrachapado estándar: deben presentar un espesor uniforme, estar libres de nudos grandes, ofrecer una alta flexibilidad y garantizar una coloración constante. Tales productos exigen procesos de secado precisos y normas de clasificación rigurosas; tienen un valor añadido mucho mayor que las chapas de contrachapado convencionales, lo que los convierte en un objetivo principal para los fabricantes de chapas que buscan transformar sus modelos de negocio.
Además, se observa un aumento constante de la demanda de chapas especializadas en sectores de nicho, incluidos los palés logísticos, los envases para productos de nueva energía, los componentes estructurales de madera, los sustratos para instrumentos musicales y los acabados interiores para vehículos y embarcaciones marinas. En particular, la demanda de chapas utilizadas en palés de exportación y envases para la industria fotovoltaica (solar) —que deben ser resistentes a las plagas, resistentes al moho y cumplir con las normas internacionales de cuarentena— ofrece oportunidades para una producción estandarizada y de gran volumen. Estos segmentos dependen menos de las fluctuaciones cíclicas de las industrias inmobiliaria y del mueble, lo que proporciona una mayor resiliencia frente a los riesgos del mercado.
3. Reestructuración del panorama de suministro de materias primas: cambios en la composición de las especies y en la lógica de aprovisionamiento
El endurecimiento de los recursos de madera en rollo constituye una restricción compartida por todo el sector. Las estrictas regulaciones sobre los bosques naturales en China han limitado el suministro interno de maderas duras de alta calidad, dejando al eucalipto y al álamo como las principales materias primas para la producción nacional de chapa. Mientras tanto, el suministro de madera importada es fragmentado; los precios de especies como el abedul y la madera de caucho están sujetos a frecuentes volatilidades impulsadas por factores geopolíticos, cambios arancelarios y políticas de tala cambiantes en los países exportadores, lo que reduce la estabilidad del suministro. La época en que bastaba con «adquirir troncos y empezar a torneár» ha terminado. Hoy, la adquisición de materias primas ya no se rige únicamente por el precio unitario; ahora exige considerar cuidadosamente la estabilidad de las especies, las certificaciones de aprovechamiento sostenible, los plazos de transporte y la diversificación de las fuentes de suministro para garantizar un inventario confiable. Al mismo tiempo, el enfoque del aprovechamiento de las materias primas ha cambiado. El sector ya no se centra exclusivamente en troncos de gran diámetro; en cambio, la madera de pequeño diámetro, la madera de raleo, los residuos del torneado y las chapas de bambú están cobrando importancia. El énfasis ha pasado de «maximizar simplemente la producción de chapa» a «lograr un alto rendimiento de material», otorgando ahora mayor valor a los procesos de torneado de precisión, secado y clasificación. De un solo tronco, una fábrica bien equipada puede producir diversas calidades de chapa —como las aptas para acabado superficial, capas centrales o capas base— y venderlas a precios escalonados, maximizando así los ingresos de cada tronco. En contraste, las fábricas que dependen de métodos de producción rudimentarios se ven obligadas a vender toda su producción como chapa central de bajo valor, lo que comprime severamente los márgenes de beneficio.
4. Normas medioambientales, de bajas emisiones de carbono y comerciales más estrictas elevan los umbrales de cumplimiento
Las regulaciones medioambientales nacionales son cada vez más estrictas, con una supervisión más rigurosa sobre el polvo, los compuestos orgánicos volátiles (COV), las aguas residuales y las emisiones de los procesos de secado. Los secaderos de pequeña escala y las líneas de producción rudimentarias que carecen de sistemas de captación de polvo ahora se enfrentan a una rectificación obligatoria o incluso al cierre. A medida que los costos energéticos siguen aumentando, las transiciones —como el cambio del carbón a la biomasa, la implementación de la recuperación de calor residual y la adopción del secado a baja temperatura— se han convertido en mejoras esenciales. Las inversiones en evaluaciones de impacto ambiental, sistemas de control de polvo y tecnología de combustión se han convertido en costos fijos inevitables, lo que obliga a las empresas a eliminar gradualmente las líneas de producción ineficientes y rudimentarias.
Los cambios en la normativa de los mercados de exportación tienen un impacto aún mayor. Los principales destinos de exportación —incluidos Europa, Estados Unidos, el Sudeste Asiático y África— están imponiendo requisitos cada vez más rigurosos en materia de certificación forestal, protocolos de cuarentena, huella de carbono, normas de emisión de formaldehído y medidas antidumping. Muchos productores de chapa, anteriormente acostumbrados a abastecer únicamente a fabricantes nacionales de contrachapado, desconocen la documentación, las certificaciones y los requisitos de cuarentena necesarios para exportar. Hoy en día, los fabricantes de contrachapado y los exportadores de la fase posterior dan prioridad a los proveedores que pueden aportar pruebas de cumplimiento, garantizar un contenido de humedad estable e implementar una prevención eficaz de plagas y moho. Los proveedores que no cumplen estas normas están siendo excluidos de la cadena de suministro. En consecuencia, la competencia del sector ha evolucionado desde un enfoque centrado únicamente en el producto en sí hacia una contienda más amplia centrada en la capacidad de cumplimiento y la trazabilidad de la calidad.
II. Principales problemas de los productores de chapa ante los cambios del mercado
1. Grave homogeneización del producto y clasificación imprecisa: muchas fábricas envían lotes mezclados sin una clasificación adecuada, lo que provoca que chapas de alta calidad se vendan a precios de categorías inferiores, una pérdida directa de beneficios. Además, como los clientes no pueden confiar en una calidad constante, se ven obligados a presionar continuamente para obtener precios más bajos. 2. Deficiencias significativas en los procesos de secado e inconsistencia en el contenido de humedad: problemas como moho, alabeo, agrietamiento y una variación sustancial de color en las chapas son las quejas más frecuentes de los clientes posteriores y una de las principales razones para perder pedidos de gama alta. Los métodos tradicionales —como el secado natural al aire o las técnicas de secado rudimentarias— no pueden cumplir los estrictos requisitos de estabilidad de las chapas para madera de ingeniería o decorativas de gama alta.
3. Bajos niveles de automatización y gran dependencia de la mano de obra manual: procesos como el corte rotativo, la carga de tableros, la clasificación y el embalaje siguen siendo muy intensivos en mano de obra. Esto genera dificultades en la contratación y provoca un aumento de los costos laborales. Además, la consistencia del producto se ve muy influenciada por factores humanos, lo que dificulta asegurar y cumplir pedidos de exportación estables a gran escala.
4. Base de clientes poco diversificada y vulnerabilidad ante las recesiones cíclicas: muchos fabricantes de chapa de madera solo atienden a productores de encofrados de hormigón o de contrachapado de gama baja. En consecuencia, sus volúmenes de pedidos se reducen de inmediato durante las recesiones del sector inmobiliario. Estas empresas carecen de una cartera de clientes diversificada que podría incluir fabricantes de muebles, de madera de ingeniería o de palés de grado de exportación.
5. Gestión débil del riesgo de la cadena de suministro: la dependencia de una única fuente de troncos en bruto deja a las empresas sin alternativas cuando los precios de las materias primas se disparan o se interrumpen los suministros. Existe una notable falta de alianzas estratégicas a largo plazo con operaciones forestales upstream o proveedores de madera en el extranjero.
III. Estrategias prácticas para que los fabricantes de chapa se adapten a los cambios del mercado
1. Segmentación de productos: pasar de un enfoque de “producto único” a una cartera multigrado y multicategoría
Establecer un sistema de clasificación claro, categorizando las chapas en: grado decorativo (para madera de ingeniería y muebles de alta gama), grado núcleo (para contrachapado estándar) y grado base/embalaje (para encofrados y palés). Implementar precios escalonados y una gestión de inventario separada para garantizar que las chapas de alta calidad no se vendan a precios de grado inferior.
- Para las empresas con las capacidades necesarias, ampliar hacia chapas finas aptas para teñido (para madera de ingeniería) o chapas modificadas y flexibles.
- Mantener una capacidad de producción estable de chapas de núcleo de eucalipto para abastecer el mercado básico de contrachapado, proporcionando una base confiable para el flujo de caja.
- Desarrollar chapas especializadas para palés y embalajes —incorporando tratamientos antiparasitarios y antimoho— para ingresar al sector del embalaje de exportación y protegerse contra las fluctuaciones del ciclo inmobiliario.
- En lugar de abandonar abruptamente a los clientes existentes, establecer una línea de productos de alta gama dedicada junto a la producción actual, permitiendo una transición gradual en la base de clientes. 2. Mejorar los procesos de secado y clasificación del núcleo para capitalizar el valor impulsado por la calidad
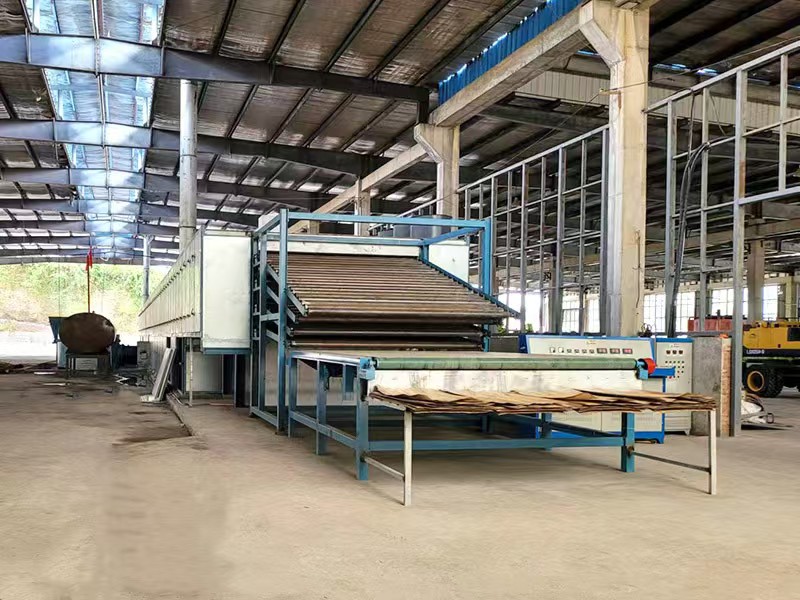
El secado es el punto de control crítico para la calidad de la chapa. A medida que el mercado exige cada vez más un contenido de humedad uniforme y superficies planas y lisas, los sistemas de secado avanzados —con procesos de secado lento a baja temperatura, monitoreo inteligente de la humedad en tiempo real, alimentación por presión negativa, estructuras de secadero aisladas y recuperación de calor residual— ya no son meras mejoras opcionales; son requisitos de entrada esenciales para las cadenas de suministro de alta gama. Un contenido de humedad constante reduce directamente las tasas de rechazo de los clientes posteriores y constituye un argumento de venta clave para diferenciar su oferta de la de sus competidores.
Complemente esto con clasificación visual impulsada por IA y recorte de bordes automatizado. Estos sistemas pueden detectar automáticamente nudos, agujeros, grietas y variaciones de color, minimizando el error humano y garantizando una clasificación consistente. Para una fábrica de chapa, las inversiones en equipos de secado y clasificación son, en esencia, movimientos estratégicos para aumentar el rendimiento de los troncos y asegurar pedidos con precios superiores.
3. Reestructurar la cadena de suministro de materias primas para mitigar riesgos y mejorar la utilización de materiales
Primero, diversificar las fuentes de materias primas: combinar especies de crecimiento rápido nacionales —como el eucalipto y el álamo— con importaciones de madera de origen legal procedentes del sudeste asiático, África y América Latina. Asegurar acuerdos de suministro a largo plazo para evitar interrupciones causadas por una dependencia excesiva de una única fuente.
Segundo, maximizar el uso de madera de pequeño diámetro y de menor calidad mediante la optimización del proceso de desenrollado rotativo para mejorar el rendimiento global.
Tercero, establecer mecanismos de gestión de inventarios y previsión de precios. Acumular existencias estratégicamente cuando los precios de los troncos sean bajos para evitar verse sorprendido por la volatilidad del mercado.
Además, explorar materias primas alternativas, como la chapa de bambú o los sustratos de madera reconstituida, para construir una cartera de productos diversificada.
4. Diversificar los canales de clientes: una estrategia de doble vía para los mercados nacional e internacional
A nivel nacional: reduzca la dependencia excesiva de un único segmento (como los fabricantes de encofrados) relacionándose de forma proactiva con productores de madera de ingeniería, superficies de mobiliario a medida, puertas de madera, estructuras de madera y embalajes industriales/palés. Diversificarse entre distintos sectores del mercado ayuda a suavizar las fluctuaciones en el volumen de pedidos.
A nivel internacional: familiarícese de forma proactiva con los requisitos de cumplimiento para la exportación. Prepárese con antelación obteniendo certificaciones forestales, organizando la fumigación y la cuarentena, y consiguiendo informes de cumplimiento ambiental. Establezca vínculos con fabricantes de contrachapado y comerciantes de madera en el extranjero. Los mercados emergentes —como los de África, el Sudeste Asiático, Asia Central y América Latina— presentan una demanda estable de chapas de contrachapado y barreras comerciales relativamente favorables, lo que representa oportunidades clave de crecimiento.
En términos de marketing, las empresas deberían ir más allá de la mentalidad de “simplemente vender chapas”. En su lugar, deberían ofrecer soluciones —proporcionando productos con un contenido de humedad constante y una clasificación estandarizada, así como especificaciones personalizables— en lugar de limitarse a suministrar materias primas.
5. Actualizaciones de cumplimiento y prácticas ecológicas y bajas en carbono: alinearse tempranamente con los estándares industriales a largo plazo
Acelerar las actualizaciones de cumplimiento ambiental —como la instalación de sistemas de eliminación de polvo de los gases de combustión, controles de combustión de biomasa o colectores de polvo de película de agua— para garantizar un estado estable en la evaluación de impacto ambiental (EIA). Priorizar la adopción de procesos de producción con bajo contenido de formaldehído o sin formaldehído, y desarrollar chapas de grado ENF (formaldehído ultra bajo) para alinearse con el cambio hacia productos de madera contrachapada ecológicos y de alta gama en los mercados downstream.
Los requisitos de bajas emisiones de carbono y la trazabilidad se convertirán en umbrales obligatorios para los futuros pedidos del exterior. Mantenga de forma proactiva registros detallados de producción y la trazabilidad de las materias primas, al tiempo que realiza un seguimiento de los datos de consumo energético y emisiones, para evitar la pérdida de futuros negocios debido a preocupaciones sobre la huella de carbono o la transparencia de la cadena de suministro.
6. Agrupación colaborativa: avanzar hacia una división especializada del trabajo
Las fábricas de chapa de tamaño pequeño y mediano no necesitan construir por sí mismas una cadena de suministro completa de extremo a extremo. En su lugar, pueden colaborar mediante una división del trabajo: asociándose con instalaciones especializadas de corte rotativo, plantas de secado o centros de clasificación y embalaje. Alternativamente, pueden asegurar contratos a largo plazo con fabricantes posteriores de madera contrachapada o madera de ingeniería para estabilizar la capacidad de producción. Dentro de un clúster industrial, las empresas pueden consolidar las pruebas, coordinarse con comerciantes extranjeros y participar en la compra colectiva de materias primas. Este enfoque reduce los costos asociados con el abastecimiento independiente y la certificación individual, al tiempo que ayuda a evitar guerras de precios destructivas y caóticas.
La industria de las chapas no se enfrenta a una desaparición de la demanda, sino a una transformación estructural. La capacidad de producción de gama baja, ineficiente e inconsistente seguirá eliminándose gradualmente. Los fabricantes que puedan suministrar de forma fiable chapas de cara de alta calidad, sustratos para madera de ingeniería o chapas especializadas para embalaje —manteniendo al mismo tiempo un control riguroso sobre las materias primas, los procesos de secado y la trazabilidad del cumplimiento normativo— seguirán asegurándose pedidos con precios superiores.
Para los productores de chapa, la transformación no consiste meramente en cambiar de especies arbóreas o actualizar equipos; se trata de un cambio fundamental de “vender productos semielaborados obtenidos mediante corte rotativo” a “proporcionar a los clientes de aguas abajo sustratos de madera estables, controlables y personalizables”. Al discernir las tendencias cambiantes —los flujos y reflujos— dentro de los sectores de aplicación de aguas abajo y concentrar los recursos en áreas que ofrecen una calidad controlable y un mayor valor añadido, las empresas pueden salvaguardar sus márgenes de beneficio y mantener el crecimiento en medio de las fluctuaciones cíclicas de la industria.


